
عند بداية مشروع تربية الحيوانات، يخرج مبلغ كبير في أيام قليلة: تجهيز الحظيرة، شراء المعالف والمشارب، إصلاح الماء أو الكهرباء، ثم شراء الحيوانات والعلف. بعد ذلك تبدأ مصاريف من نوع آخر تتكرر أسبوعًا بعد أسبوع. إذا وضعت كل هذه المبالغ في خانة واحدة، سيصبح من الصعب أن تعرف هل المشروع مكلف لأنه احتاج تجهيزًا في البداية، أم لأن تشغيله اليومي يستهلك المال بسرعة.
الفصل بين مصاريف البداية ومصاريف التشغيل لا يحتاج محاسبة معقدة. يحتاج فقط أن تسأل عن كل مبلغ: هل دفعت هذا المال لتجهيز المشروع كي يبدأ ويخدمني فترة طويلة، أم لأنه يلزم استمرار التربية خلال هذه الدورة أو هذا الشهر؟
محتويات الدليل
ما الذي يدخل في تجهيز المشروع؟
أثناء التربية
ما الذي يتكرر مع التشغيل؟
منطقة الخلط
مصاريف تبدأ مرة ثم تعود لاحقًا
التجهيز الطويل
كيف توزع تكلفته على الدورات؟
دفتر المشروع
كيف تسجل النوعين بلا ارتباك؟
قبل التوسع
أي رقم يجب أن تنظر إليه؟
قبل أول حيوان: هذه مصاريف تجعل المشروع قادرًا على العمل
مصاريف البداية هي ما تدفعه لإنشاء مكان مناسب للعمل أو لتوفير أدوات ستخدمك بعد البداية. من أمثلتها إصلاح الحظيرة، وضع باب أو سياج مناسب، تركيب خزان أو تمديد ماء، شراء معالف ومشارب، شراء ميزان أو أدوات ثابتة، وتجهيز مساحة تخزين للعلف إذا لم تكن موجودة.
ليست كل المشاريع تحتاج القائمة نفسها. من يملك حظيرة جاهزة قد يبدأ بتجهيز محدود، بينما شخص آخر يحتاج إلى إصلاح الأرضية والتهوية والصرف قبل إدخال أي حيوان. لذلك لا تنقل ميزانية البداية من مشروع شخص آخر وتعتبرها رقمًا صالحًا لك.
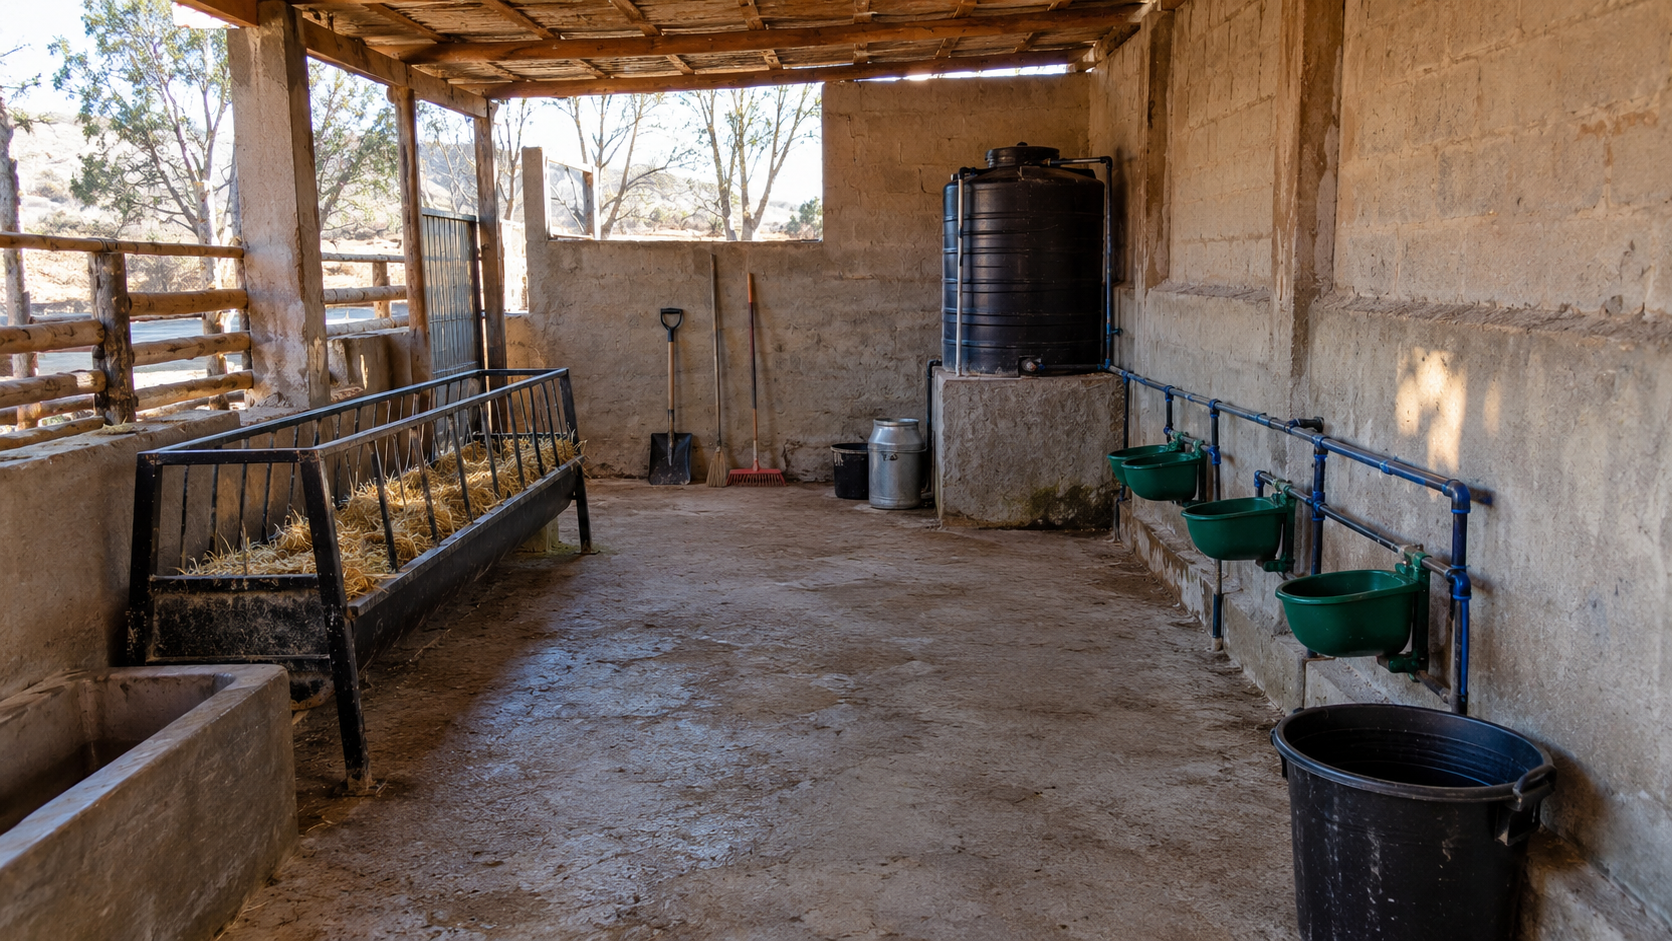
ومن المفيد أن تفصل أيضًا بين ما هو ضروري لبدء العمل وما هو تحسين يمكن تأجيله. وجود مشرب مناسب قد يكون ضرورة، بينما شراء تجهيز إضافي لا يغير سلامة التربية أو سير العمل في البداية يمكن أن ينتظر حتى تعرف المشروع أكثر.
ثلاث أسئلة تحدد هل المصروف من البداية أم من التشغيل
مصاريف التشغيل: المال الذي يحافظ على المشروع شغالًا
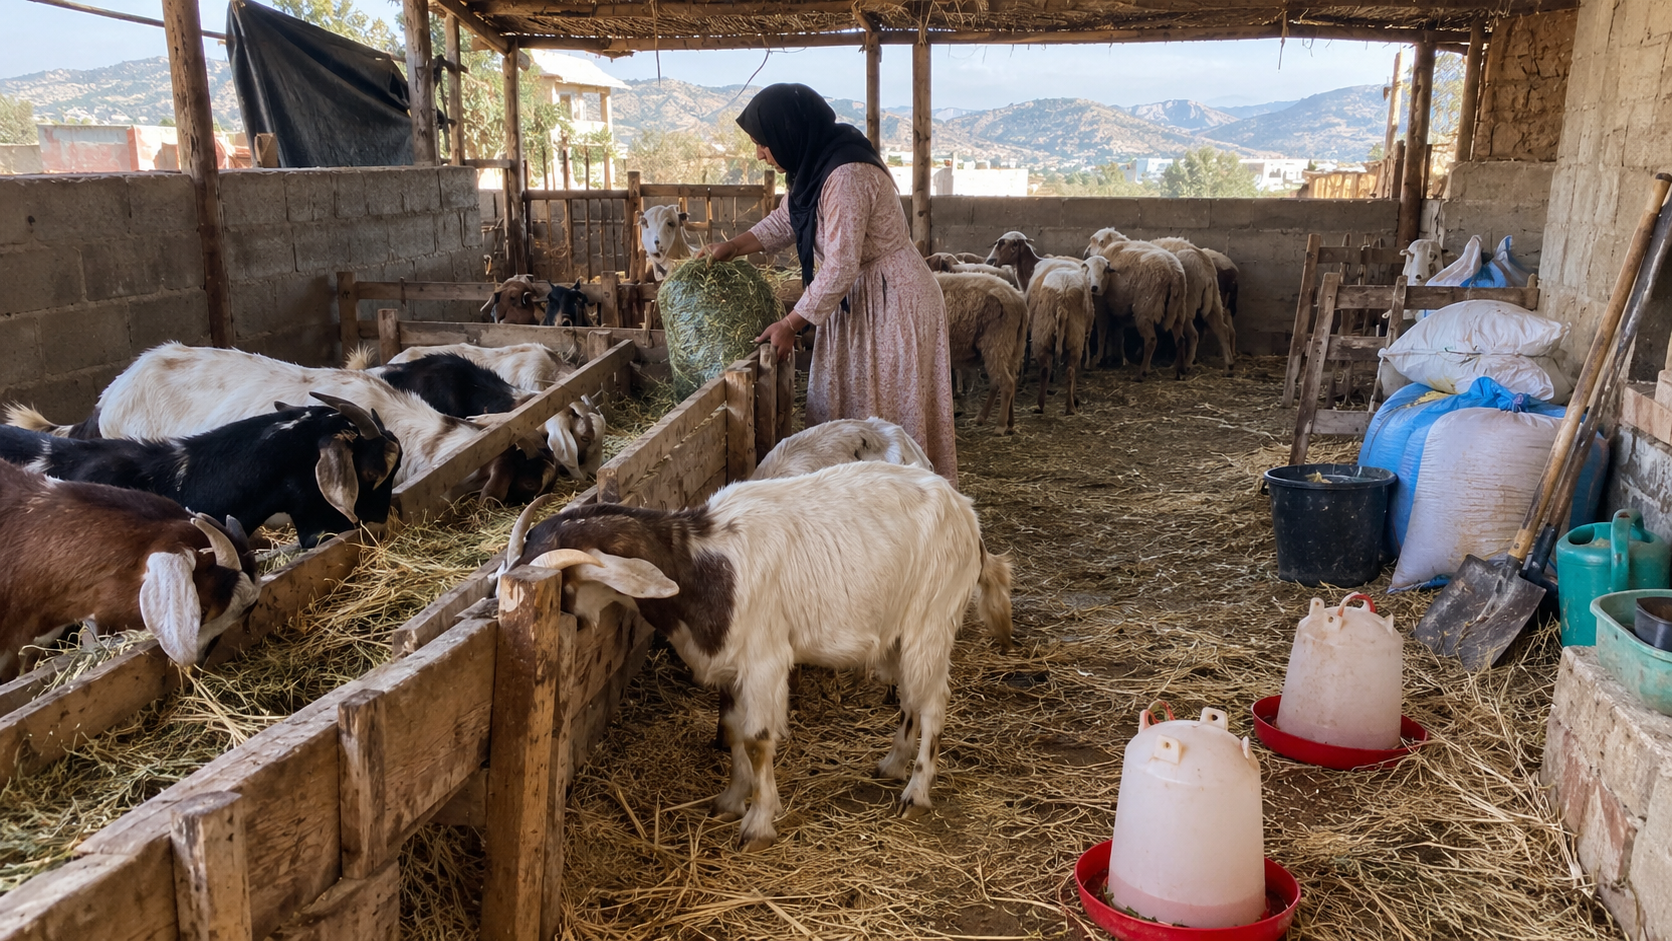
بعد دخول الحيوانات تبدأ المصاريف المتكررة. العلف في مقدمتها غالبًا، ثم الماء، الفرشة، التنظيف، الرعاية الصحية، النقل المرتبط بالدورة، وأجور العمل إذا كنت تدفعها. بعض هذه المصاريف يومي، وبعضها أسبوعي أو يظهر عند الحاجة، لكنه يخص تشغيل المشروع لا تأسيسه.
وهنا تظهر مشكلة شائعة: المربي يتذكر المبالغ الكبيرة وينسى الصغار. قد يسجل شراء العلف، لكنه لا يسجل نقل الأكياس، إصلاح مشرب، دواء لحيوان واحد، أو مواد تنظيف. بعد عدة أشهر تبدو الأرباح في الدفتر أكبر من الواقع.
إذا كان العلف أكبر بند عندك، يمكنك الرجوع إلى دليل حساب تكلفة العلف للمشاريع الحيوانية حتى تربط ما اشتريته بما استُهلك فعلًا، لا بعدد الأكياس فقط.
لا تخلط بين مصاريف البداية وبين المصاريف الثابتة والمتغيرة
هذان تقسيمان مختلفان. مصاريف البداية والتشغيل تصف توقيت وهدف الدفع: هل كان لتجهيز المشروع أم لتسييره؟ أما المصاريف الثابتة والمتغيرة فتركز على علاقة المصروف بحجم النشاط.
قد يكون عندك مصروف تشغيل ثابت نسبيًا مثل كراء الحظيرة كل شهر، حتى لو تغير عدد الحيوانات قليلًا. وقد يكون عندك مصروف تشغيل متغير مثل العلف الذي يرتفع عادة مع زيادة عدد الحيوانات أو طول مدة التربية. دليل FAO لإدارة المشاريع الفلاحية يميز بين التكاليف المتغيرة التي تتغير مع الإنتاج والتكاليف الثابتة التي لا تتغير مباشرة مع مستوى الإنتاج في الأجل القصير.
أشياء تشتريها في البداية ثم تعود كمصاريف تشغيل
هناك بنود لا تبقى في خانة واحدة طوال عمر المشروع. قد تشتري أول كمية من الفرشة أو مواد التنظيف قبل وصول الحيوانات، لكنها ليست تجهيزًا طويل الاستعمال؛ ستحتاج شراءها مرة أخرى. وكذلك أول مخزون من العلف قد يُدفع قبل بداية الدورة، لكنه يظل من تكلفة التشغيل لأنه سيُستهلك خلال التربية.
وفي الجهة الأخرى قد تشتري مضخة ماء أو تصلح سقف الحظيرة بعد سنة من بدء المشروع. الدفع حدث أثناء التشغيل، لكن طبيعته أقرب إلى تجهيز أو إصلاح كبير يخدم أكثر من دورة، لا إلى مصروف يومي عادي.
لذلك لا تعتمد على تاريخ الفاتورة وحده. انظر إلى طبيعة الشيء ومدة استفادة المشروع منه.
لماذا لا تحمّل ثمن التجهيز كاملًا على أول دورة؟
إذا اشتريت معالف أو ميزانًا أو خزانًا وسيبقى معك عدة دورات، تحميل ثمنه كاملًا على الحيوانات الأولى يجعل أول دورة تبدو أغلى من حقيقتها، ثم يجعل الدورات التالية تبدو أرخص لأنك نسيت أنها ما زالت تستعمل نفس التجهيز.
لإدارة مشروع صغير، تستطيع استعمال طريقة بسيطة: قدر عدد الدورات أو المدة التي تتوقع استعمال التجهيز فيها، ثم أعط كل دورة جزءًا من تكلفته. هذا حساب إداري تقريبي يساعدك على معرفة تكلفة المشروع، وليس بديلًا عن قواعد الاهتلاك المحاسبي أو الضريبي الرسمية إذا كان لديك نشاط ملزم بمحاسبة نظامية.
مثال تعليمي: تجهيز كلف 2,400 درهم وتتوقع استعماله في 12 دورة.
النصيب الإداري للدورة: 2,400 ÷ 12 = 200 درهم.
إذا تلف التجهيز أبكر أو استمر أطول، عدّل الحساب في مراجعتك بدل التعامل مع التقدير الأول كأنه حقيقة ثابتة.
وعندما تريد حساب تكلفة الحيوان قبل البيع، يدخل نصيب الدورة من هذه التجهيزات ضمن المصاريف المشتركة. شرحنا هذه الخطوة في طريقة حساب تكلفة الحيوان الواحد قبل البيع.
مثال: مشروع بدأ بـ18,000 درهم، هل هذه كلها تكلفة الشهر الأول؟
الأرقام التالية للتوضيح فقط وليست أسعارًا للسوق. افترض أن شخصًا دفع في البداية 6,000 درهم لإصلاح وتجهيز الحظيرة وشراء معالف ومشارب، ثم دفع 12,000 درهم لشراء الحيوانات والعلف والنقل الخاص بأول دورة.
الخطأ هو أن يقول: «الشهر الأول كلفني 18,000 درهم تشغيل». الأدق أن يفصل الرقمين: جزء منه جهز المشروع وسيخدمه لاحقًا، وجزء مرتبط بالدورة الأولى نفسها.
| البند | التصنيف الإداري | كيف يظهر في الحساب؟ |
|---|---|---|
| إصلاح الحظيرة | تجهيز بداية | يوزع على مدة أو دورات الاستفادة |
| معالف ومشارب | تجهيز بداية | لا تحمل كلها على حيوان واحد |
| شراء الحيوانات | تكلفة الدورة | ترتبط مباشرة بالمجموعة |
| العلف والنقل | تشغيل | تدخل في تكلفة الدورة حسب الاستهلاك الفعلي |
اعمل صفحتين بدل دفتر مليء بالأرقام المختلطة
خصص صفحة أو جدولًا باسم تجهيزات المشروع. سجل فيه اسم التجهيز، تاريخ الشراء، قيمته، هل ما زال يعمل، وعدد الدورات أو المدة التي تستفيد منه. هذه الصفحة لا تحتاج تحديثًا يوميًا.
ثم خصص لكل دورة أو شهر صفحة باسم مصاريف التشغيل. هنا تسجل العلف، العلاج، النقل، الماء، الفرشة، التنظيف، الأجور، وأي مصروف متكرر. وفي نهاية الفترة أضف نصيبها من التجهيزات المشتركة إذا كنت تريد معرفة التكلفة الكاملة.
دفتر التجهيز
يتغير عند شراء أصل جديد، إصلاح كبير، بيع تجهيز أو استبداله.
دفتر التشغيل
يتغير باستمرار مع العلف والرعاية والنقل وبقية مصاريف الدورة.
هذا الفصل يجعل مقال حساب مبيعات التعادل أسهل تطبيقًا؛ لأنك ستعرف ما الذي يخص الدورة فعلًا وما الذي يجب توزيع جزء منه بدل إدخال قيمته كاملة.
احتفظ باحتياطي للتشغيل ولا تصرف الميزانية كلها على التجهيز
من الأخطاء الخطرة أن تنتهي من بناء الحظيرة وشراء الأدوات ثم لا يبقى لديك ما يكفي للعلف والرعاية حتى موعد البيع. المشروع لا يعيش بالتجهيزات وحدها؛ يحتاج سيولة تشغيلية تستمر معك خلال الفترة التي لا توجد فيها مبيعات.
قبل أن تبدأ، قدر مصاريف التشغيل لعدة أسابيع أو للدورة حسب طبيعة المشروع، واترك هامشًا للمفاجآت المعقولة. لا تجعل كل رأس المال يذهب إلى تحسينات يمكن تأجيلها بينما العلف والماء والعلاج لا يمكن تأجيلها إذا أصبحت الحيوانات داخل الحظيرة.
عند التوسع، لا تنظر إلى تكلفة البداية القديمة وحدها
قد تقول بعد سنة إن المشروع رخيص لأن الحظيرة جاهزة ولم تعد تدفع ثمن المعالف كل شهر. لكن عندما تضيف حيوانات أكثر قد تحتاج معالف إضافية، مساحة أكبر، تخزين علف أفضل أو نظام ماء أقوى. عندها تظهر مصاريف تجهيز جديدة بسبب التوسع.
وفي الاتجاه الآخر، إذا ظل عدد الحيوانات نفسه لكن العلف ارتفع أو طالت مدة التربية، فقد يزيد ضغط التشغيل حتى من دون شراء أي تجهيز جديد. لذلك قرار التوسع يحتاج رقمين منفصلين: ماذا سيكلفني التوسع مرة واحدة؟ وكم سيضيف إلى مصاريف التشغيل في كل دورة؟
ولفهم نتيجة المشروع بعد جمع المبيعات والمصاريف، يمكن الرجوع إلى الفرق بين المبيعات والربح والنقد الموجود. الفصل بين التجهيز والتشغيل يجعل قراءة هذه الأرقام أكثر وضوحًا.
مراجعة شهرية من عشر دقائق
في نهاية كل شهر أو دورة، راجع أربعة أرقام: ما دفعته في تشغيل الفترة، ما اشتريته من تجهيزات جديدة، نصيب الفترة من التجهيزات القديمة، وما بقي من مخزون لم يُستهلك بعد. إذا فصلت هذه الأرقام فلن تضطر إلى تخمين سبب ارتفاع التكلفة.
وقد تكتشف مثلًا أن التشغيل مستقر لكنك أنفقت هذا الشهر على إصلاح كبير، أو أن التجهيز لم يتغير لكن العلف ارتفع بسرعة. الفرق مهم لأن القرار الذي ستتخذه في الحالتين ليس واحدًا.
مصادر رسمية ومراجع موثوقة
استند الدليل إلى مبادئ تنظيم المعلومات المحاسبية وفصل عناصر التكلفة، مع تبسيطها لإدارة مشروع تربية صغير وليس لإعداد إقرار محاسبي أو ضريبي.
- وزارة الاقتصاد والمالية المغربية: المجلس الوطني للمحاسبة — الجهة الوطنية الرسمية المعنية بإعداد وتطوير المعايير والمعلومات المحاسبية.
- وزارة الاقتصاد والمالية: التطبيع والمهنة المحاسبية — الإطار الرسمي لتطوير وتنظيم المعلومة المحاسبية بالمغرب.
- FAO: Farm Business School Handbook — يشرح الفرق بين التكاليف الثابتة والمتغيرة وأثرهما في ربحية المشروع الفلاحي.
- FAO: Farmer Field School Learning Activities — يوضح مفهوم تكاليف التشغيل وعلاقتها بالتكاليف الكلية للمشروع.